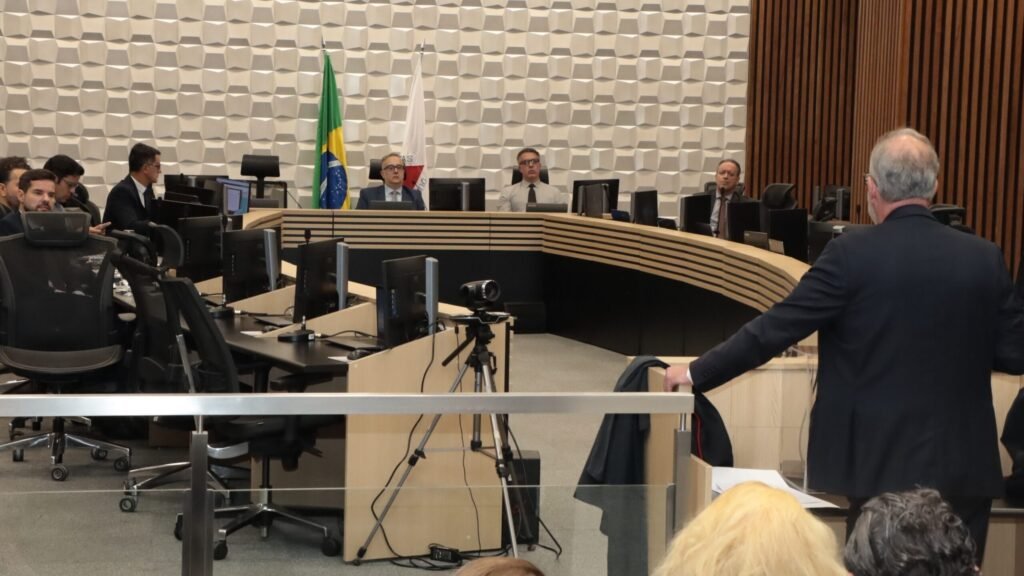
Quando um Estado concede um benefício fiscal a uma empresa, ela pode pagar menos imposto estadual. Mas essa vantagem também deve ser considerada no cálculo dos impostos cobrados pelo governo federal? Essa foi a questão discutida pelo Tribunal Regional Federal da 6ª Região (TRF6) em audiência pública realizada na manhã de segunda-feira (19/10), em sua sede, em Belo Horizonte, comandada pelo juiz convocado Gláucio Maciel.
A Corte busca uniformizar sua jurisprudência sobre os efeitos dos benefícios fiscais concedidos por Minas Gerais a empresas e indústrias no cálculo de tributos federais, como o Imposto de Renda da Pessoa Jurídica (IRPJ), a Contribuição Social sobre o Lucro Líquido (CSLL), o PIS e a Cofins. Um dos pontos centrais é definir se esses incentivos devem receber o mesmo tratamento tributário dos créditos presumidos de ICMS.
No centro da discussão estão os impactos da tributação federal sobre estímulos concedidos para a instalação de indústrias em Minas Gerais. De um lado, os advogados dos contribuintes sustentam que a tributação federal reduz a eficácia dos incentivos estaduais, podendo provocar a fuga e o desvio de empresas para outros estados.
De outro, a Receita Federal argumenta que não haverá saída de investimentos. Segundo o órgão, o custo tributário já está considerado na previsão de faturamento do setor produtivo e acaba repassado ao consumidor.